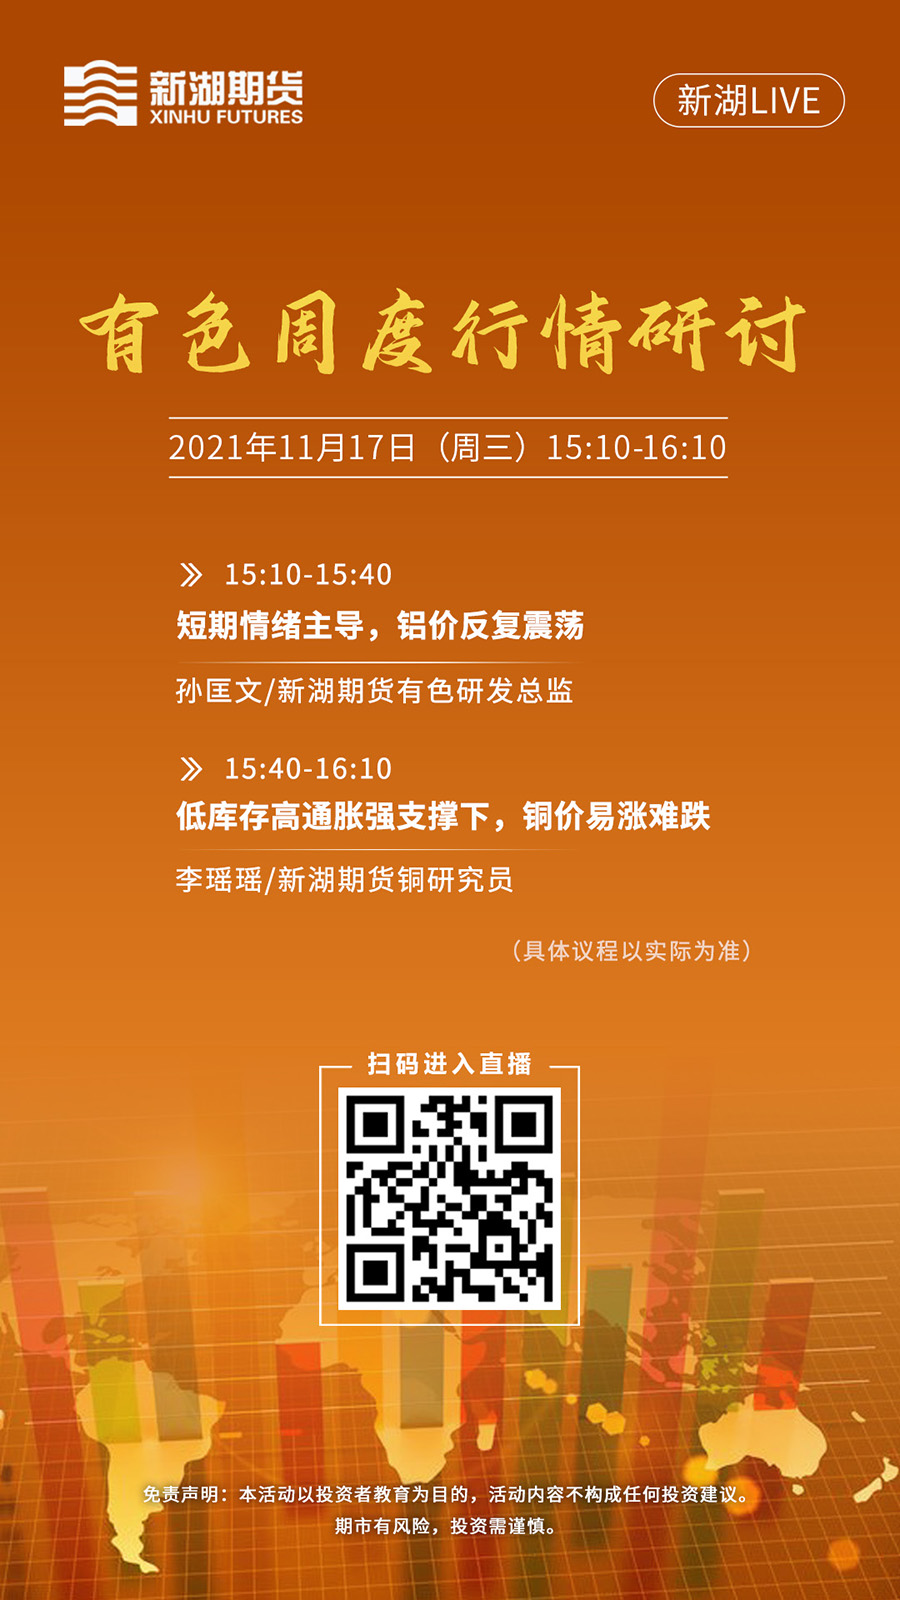
11月17日有色周度行情研討 宏觀擾動與基本面共振下的方向選擇
一、本周有色板塊整體回顧
本周(11月11日—11月17日)有色金屬板塊整體呈現寬幅震蕩、內部分化的格局。宏觀層面,美國CPI數據回落強化了市場對美聯儲加息周期結束的預期,美元指數走弱一度提振基本金屬;但國內10月經濟數據顯示地產投資仍偏弱,需求端信心的修復尚需時間,導致板塊上行乏力。分品種看,銅、鋁維持區間震蕩,鋅受海外礦端收緊預期支撐相對抗跌,鎳、錫則因供給過剩擔憂和需求疲軟表現偏弱。
二、宏觀因素:預期與現實之間的拉鋸
本周宏觀最大的邊際變化來自美國10月CPI同比增速低于預期,市場對美聯儲12月不加息的定價升至高位,美債收益率回落、美元走弱,為有色金屬提供了估值端的支撐。但同時需注意,市場對降息預期的搶跑可能過于超前,若后續經濟數據反復,美元存在階段性反彈風險,將對有色形成壓制。國內方面,10月規模以上工業增加值同比增長略好于預期,但房地產新開工和銷售數據仍在磨底,建筑類金屬需求難有顯著增量。
三、主要品種基本面梳理
- 銅:本周LME銅庫存小幅去化,國內社會庫存變化有限,現貨升水略有回落。礦端加工費繼續下行,煉廠利潤受到擠壓,供給端存在潛在約束。需求端線纜和空調排產環比改善,但地產相關需求仍弱。短期銅價缺乏單邊驅動,關注庫存拐點與下游補庫節奏。
- 鋁:云南地區枯水期減產預期仍是市場關注焦點,但目前實際落地量尚不明朗。國內鋁錠庫存維持低位,對鋁價形成底部支撐。需求端光伏、新能源汽車用鋁保持韌性,但地產型材訂單偏弱。短期鋁價或維持高位震蕩,關注減產兌現情況。
- 鋅:海外礦山減產消息頻出,礦端收緊預期推動加工費持續走低,冶煉端利潤收縮。國內鋅錠庫存偏低,但下游鍍鋅開工率一般。鋅價下方支撐較強,但上行需要需求端配合。
- 鎳:純鎳供給過剩格局未改,海內外庫存持續累積,內外價差波動加大。不銹鋼排產下降拖累需求,鎳價弱勢難改,關注成本支撐與印尼政策變化。
- 錫:緬甸佤邦錫礦復產時間仍未明確,礦端供應擾動持續。但國內錫錠社會庫存偏高、下游焊料需求恢復緩慢,多空交織下錫價波動較大,建議關注消息面驅動。
四、下周行情展望與關注要點
下周有色板塊或延續“宏觀托底、基本面分化”的特征,單邊趨勢性機會有限,跨品種在強弱對沖中或以區間操作思路為主。重點關注:1)美元指數與美債收益率的反彈節奏;2)國內地產政策是否進一步加碼及實際落地效果;3)LME與國內庫存的邊際變化;4)云南鋁減產實際執行與緬甸錫礦動態。
劉祥宇商品智投部將會討論有關于各個相關品種期權的交易策略以及線上研討,邀請你參加線上活動的分析研討以及研究討論分析結果!從對現貨的影響的套期保值策略的應用的定義!請聯系我們!微信:ci261358
如若轉載,請注明出處:http://m.yamaki.cn/product/7.html
更新時間:2026-11-09 14:06:19